Membeli jam tangan mewah dengan sistem cicilan kini semakin mudah. Skema financing bahkan ditawarkan di berbagai retailer online, termasuk marketplace seperti eBay. Fenomena ini kemudian memunculkan pertanyaan yang lebih besar: apakah cicilan membantu memperluas akses terhadap dunia koleksi jam tangan, atau justru mendorong pembelian ketika kondisi finansial belum benar-benar siap?
Pertanyaan tersebut menjadi topik utama dalam episode terbaru podcast Fratello On Air, setelah pendengar lama bernama Cezary bertanya mengenai dampak watch financing terhadap industri dan hobi mengoleksi jam tangan. Mike dan Balazs kemudian membahas manfaat financing bagi penjual, risiko bagi pembeli, hingga pengalaman pribadi Mike membeli Rolex Explorer 14270 menggunakan skema cicilan 0% pada 1998.
Jawaban Sederhana: Menguntungkan Penjual, Belum Tentu Pembeli

Watch financing jelas dapat membantu penjual meningkatkan akses terhadap transaksi bernilai tinggi, tetapi manfaatnya bagi pembeli sangat bergantung pada kondisi dan struktur pembiayaannya.
Dari sudut pandang retailer, cicilan membuat harga sebuah jam tangan terasa lebih mudah dijangkau karena konsumen tidak harus mengeluarkan seluruh harga pembelian sekaligus. Sebuah jam dengan harga beberapa ribu dolar, misalnya, dapat terlihat lebih ringan ketika pembayaran dipecah menjadi sejumlah cicilan.
Model seperti ini juga bukan lagi sesuatu yang sulit ditemukan. Fratello mencatat bahwa opsi pembayaran secara angsuran telah muncul di berbagai situs retailer dan bahkan tersedia untuk pembelian jam tangan di eBay.
Bagi industri, akses terhadap financing berpotensi memperbesar jumlah konsumen yang mampu melakukan transaksi bernilai tinggi.
Namun, dari perspektif pembeli, pertanyaannya berubah menjadi lebih kompleks.
Kemampuan untuk membayar sebuah jam secara bulanan tidak selalu berarti seseorang sebenarnya mampu membeli jam tersebut. Ada perbedaan antara mampu memenuhi cicilan dan mampu memiliki barang tersebut tanpa mengganggu kondisi keuangan secara keseluruhan.
Karena itu, nominal cicilan seharusnya tidak menjadi satu-satunya angka yang diperhatikan. Total pembayaran, durasi pembiayaan, bunga atau biaya tambahan, serta dampaknya terhadap pengeluaran lain juga perlu dipahami sebelum transaksi dilakukan.
Pengalaman Personal dengan Cicilan 0% Era 1998

Pengalaman Mike menunjukkan bahwa financing tidak selalu berakhir buruk, terutama ketika struktur pembayarannya jelas dan pembeli mampu memenuhi kewajibannya.
Dalam episode tersebut, Mike mengingat pembelian Rolex Explorer ref. 14270 miliknya pada 1998. Saat itu, ia menggunakan skema financing melalui kartu kredit toko dengan bunga 0% selama 12 bulan. Menurut ceritanya, skema tersebut berhasil untuk dirinya.
Menariknya, pengalaman tersebut justru menjadi contoh mengapa financing tidak bisa dikategorikan secara sederhana sebagai sesuatu yang baik atau buruk.
Skema 0% memang dapat menghilangkan beban bunga apabila seluruh ketentuan benar-benar dipenuhi. Tetapi pengalaman satu orang tidak otomatis berarti mekanisme yang sama akan cocok bagi semua kolektor.
Dalam konteks finansial, detail kontrak tetap penting. Pembeli perlu mengetahui apakah 0% benar-benar berarti tanpa bunga, apakah terdapat biaya administrasi, kapan pembayaran jatuh tempo, dan apa yang terjadi jika salah satu cicilan terlambat.
Dengan kata lain, 0% bukan berarti tanpa konsekuensi. Struktur pembiayaan tetap harus dipahami sebelum keputusan dibuat.
Godaan Membeli Jam Langka Saat Dana Belum Siap
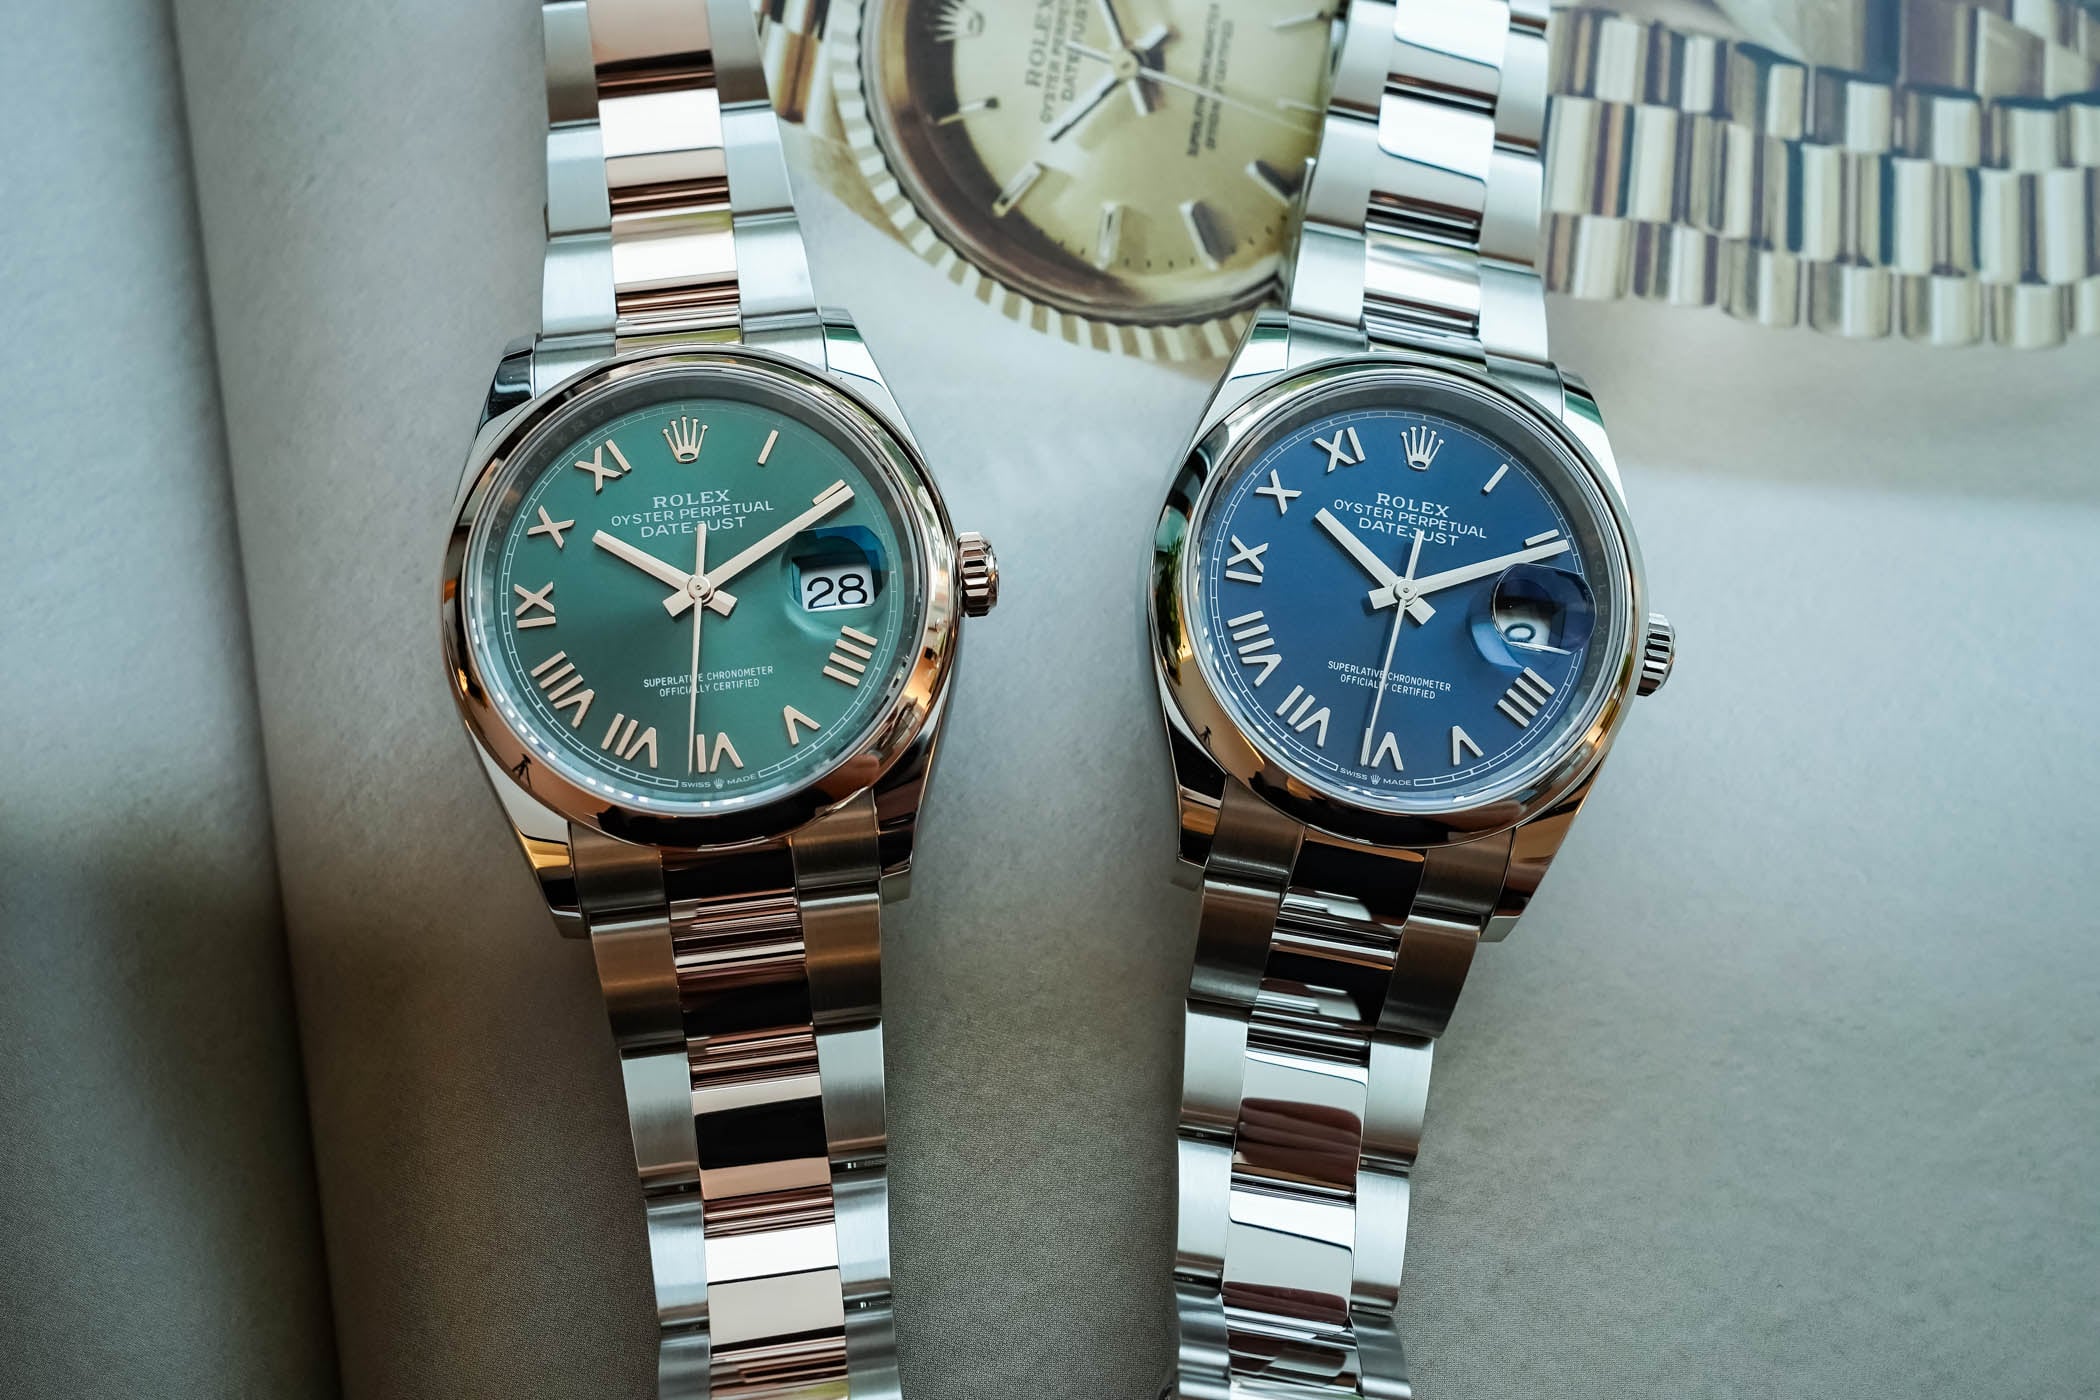
Salah satu risiko terbesar financing dalam dunia koleksi adalah munculnya rasa bahwa kesempatan membeli jam harus diambil sekarang meskipun dana sebenarnya belum tersedia.
Inilah bagian yang membuat pembahasan watch financing menjadi lebih menarik bagi para kolektor.
Jam tangan tertentu memang memiliki tingkat ketersediaan yang terbatas. Model vintage, discontinued reference, limited edition, atau konfigurasi tertentu bisa sulit ditemukan kembali setelah sebuah kesempatan terlewat.
Situasi seperti ini dapat menciptakan pola pikir “kalau tidak dibeli sekarang, belum tentu dapat lagi.”
Financing kemudian membuat transaksi tersebut terlihat lebih mungkin dilakukan.
Masalahnya, kelangkaan sebuah jam tidak otomatis membuat pembelian tersebut menjadi keputusan finansial yang tepat. Bahkan jika sebuah model memang sulit ditemukan, kewajiban cicilan tetap harus dibayar setelah jam tersebut masuk ke koleksi.
Di sinilah perbedaan antara collecting karena passion dan collecting secara impulsif menjadi penting.
Seorang kolektor mungkin sudah lama mencari reference tertentu dan telah menyiapkan anggaran untuk membelinya. Dalam situasi seperti itu, cicilan dengan struktur yang transparan bisa menjadi sekadar metode pembayaran.
Sebaliknya, jika seseorang baru mengetahui sebuah jam langka lalu langsung menggunakan utang karena takut kehilangan kesempatan, financing berpotensi mengubah rasa antusias terhadap sebuah objek koleksi menjadi keputusan yang lebih berisiko.
Kapan Cicilan Jam Tangan Mungkin Masuk Akal?
Cicilan dapat menjadi salah satu pilihan ketika pembelian sudah direncanakan, pembayaran dapat dipenuhi tanpa mengganggu kebutuhan utama, dan struktur pembiayaannya benar-benar dipahami.
Fratello memberikan contoh yang cukup personal: bagaimana jika seseorang yang kita sayangi baru saja lulus dan sebuah jam tangan menjadi hadiah yang memiliki makna khusus? Dalam konteks seperti itu, financing bisa menjadi salah satu cara untuk mengatur pembayaran atas sebuah pembelian yang memang sudah memiliki tujuan tertentu.
Namun, contoh tersebut tetap bukan berarti setiap hadiah penting layak dibeli menggunakan cicilan.
Konteks personal perlu dipertimbangkan bersama kemampuan finansial. Sebuah hadiah mungkin memiliki nilai emosional yang besar, tetapi nilai emosional tidak menghapus kewajiban pembayaran.
Ada beberapa hal yang dapat diperiksa sebelum menggunakan financing untuk membeli jam tangan:
- Apakah pembelian tersebut sudah direncanakan?
Jika pembelian muncul secara spontan karena takut kehabisan, sebaiknya beri waktu untuk mempertimbangkannya kembali. - Apakah cicilan dapat dibayar tanpa mengganggu kebutuhan utama?
Pembayaran jam tangan seharusnya tidak mengorbankan pengeluaran pokok atau kewajiban finansial lainnya. - Berapa total biaya yang sebenarnya dibayar?
Jangan hanya melihat nominal cicilan bulanan. Periksa harga akhir setelah bunga, biaya administrasi, atau biaya lain. - Apa yang terjadi jika kondisi keuangan berubah?
Cicilan merupakan komitmen yang tetap berjalan meskipun pemasukan atau pengeluaran pribadi berubah. - Apakah jam tersebut memang ingin dikoleksi dalam jangka panjang?
Jika jawabannya belum jelas, mungkin masalahnya bukan metode pembayaran, tetapi keputusan pembeliannya sendiri.
Cicilan Bukan Masalah Utama, Cara Menggunakannya yang Perlu Diperhatikan

Dalam hobi koleksi jam tangan, persoalan utama bukan sekadar apakah sebuah jam dibeli secara tunai atau dicicil, melainkan apakah metode pembayaran tersebut sesuai dengan kemampuan dan tujuan pembelinya.
Cash purchase memang memberikan gambaran yang lebih sederhana karena transaksi selesai ketika pembayaran dilakukan. Namun, financing juga tidak otomatis menjadi pilihan yang buruk apabila digunakan secara terencana dan dengan struktur yang transparan.
Yang perlu dihindari adalah menjadikan cicilan sebagai alasan untuk membeli jam yang sebenarnya belum mampu dimiliki.
Perbedaan ini cukup penting karena dunia koleksi jam tangan memiliki karakter yang unik. Banyak pembelian didorong oleh faktor emosional, kelangkaan, sejarah, desain, atau hubungan personal dengan sebuah model.
Ketika faktor tersebut bertemu dengan kemudahan financing, batas antara “saya sudah menyiapkan dana untuk jam ini” dan “saya bisa mendapatkan jam ini karena cicilannya terlihat ringan” dapat menjadi semakin tipis.
Karena itu, sebelum membeli, kolektor sebaiknya melihat harga jam secara keseluruhan, bukan hanya angka pembayaran per bulan.
Cicilan vs Gadai: Dua Konsep Pembiayaan yang Berbeda
Cicilan dan gadai sama-sama berkaitan dengan akses terhadap dana atau pembayaran, tetapi mekanismenya berbeda dan tidak seharusnya dianggap sebagai alternatif yang identik.
Dalam cicilan, konsumen membeli barang terlebih dahulu kemudian membayar kewajiban pembelian tersebut secara bertahap sesuai perjanjian pembiayaan.
Sementara itu, gadai menggunakan aset yang sudah dimiliki sebagai jaminan untuk memperoleh pembiayaan. Dalam konteks luxury goods, aset seperti jam tangan dapat menjadi bagian dari koleksi yang memiliki nilai pasar dan dapat dinilai berdasarkan kondisi, autentikasi, kelengkapan, model, serta faktor relevan lainnya.
Perbedaan ini menarik untuk dipahami oleh kolektor karena menunjukkan bahwa cara memanfaatkan nilai sebuah jam tangan tidak hanya berkaitan dengan pembelian baru.
Seseorang yang sudah memiliki luxury watch, misalnya, dapat melihat jam tersebut bukan hanya sebagai objek koleksi, tetapi juga sebagai aset bernilai yang perlu dikelola secara bijak.
Namun, baik cicilan maupun gadai tetap memiliki kewajiban dan risiko masing-masing. Keputusan pembiayaan sebaiknya didasarkan pada tujuan, kemampuan finansial, biaya, serta ketentuan yang berlaku—bukan hanya pada seberapa mudah transaksi dapat dilakukan.
Kesimpulan
Pembahasan Fratello On Air mengenai watch financing menunjukkan bahwa cicilan jam tangan tidak bisa dikategorikan secara mutlak sebagai sesuatu yang membantu atau merusak hobi koleksi.
Bagi penjual, financing jelas dapat membantu membuat transaksi bernilai tinggi lebih mudah dilakukan. Bagi pembeli, manfaatnya sangat bergantung pada kemampuan membayar, struktur pembiayaan, dan alasan di balik pembelian.
Pengalaman Mike membeli Rolex Explorer 14270 melalui skema 0% selama 12 bulan pada 1998 menunjukkan bahwa financing dapat berhasil dalam kondisi tertentu. Namun, pengalaman tersebut juga tidak bisa dijadikan patokan universal bagi semua kolektor.
Pada akhirnya, pertanyaan yang lebih penting bukan “bolehkah jam tangan dibeli dengan cicilan?”, melainkan “apakah saya memang siap memiliki jam ini dan memenuhi kewajibannya?”
Jika jawabannya jelas, financing bisa menjadi salah satu metode pembayaran. Jika jawabannya masih bergantung pada rasa takut kehilangan kesempatan atau godaan mendapatkan jam langka sebelum dana tersedia, mungkin justru keputusan pembeliannya yang perlu dipikirkan kembali.
Bagi kolektor luxury watch, memahami perbedaan antara keinginan memiliki, kemampuan membeli, dan cara memanfaatkan nilai sebuah aset merupakan bagian penting dari hobi yang semakin berkembang menjadi pasar barang mewah.